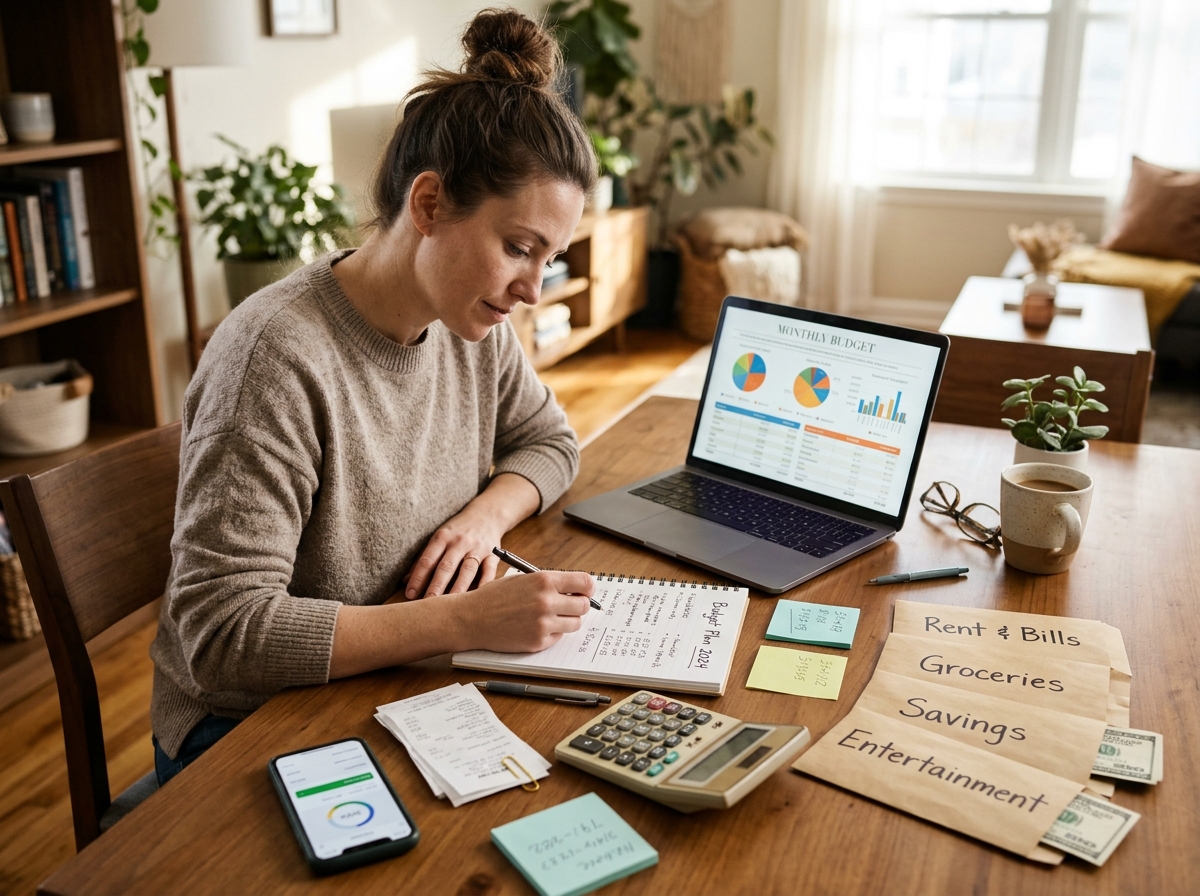
O salário cai na conta e, antes do dia 20, já não se sabe dizer para onde ele foi. A cena se repete em milhões de lares brasileiros e tem um diagnóstico técnico simples: falta de visibilidade sobre o gasto. Sem esse mapa, qualquer tentativa de economizar vira aposta — e aposta, em finanças domésticas, costuma terminar em fatura de cartão.
A saída não exige planilha complexa nem corte radical de lazer. Passa por três movimentos encadeados: enxergar o orçamento real da casa, cortar despesas na ordem do menor sofrimento e calcular a reserva de emergência com meta em reais. Cada etapa depende da anterior — quem tenta guardar dinheiro sem saber o próprio gasto essencial erra o alvo e desiste no terceiro mês. Para quem procura um material de referência sobre o assunto, o portal do Diario Regional reúne conteúdos de Planejamento Financeiro Familiar que complementam o método descrito adiante.
O ponto de partida é objetivo: três meses de extrato, uma régua de distribuição da renda líquida e uma lista de assinaturas ativas. Com esses três documentos em mãos, o valor da reserva deixa de ser abstração e vira um número — que costuma assustar no primeiro cálculo e tranquilizar quando o aporte automático começa a rodar.
Passo 1: descubra para onde seu salário vai (e corte sem virar uma pessoa chata)
Diagnóstico vem antes de corte porque o gasto essencial é a base de duas decisões posteriores: quanto é possível cortar sem afetar moradia, alimentação e saúde, e qual é o valor-alvo da reserva de emergência. Sem esse número, a família corta no lugar errado — normalmente no lazer, que é a válvula de escape do orçamento — e mantém intocadas as despesas que mais pesam.
O mapeamento precisa cobrir as despesas fixas (aluguel ou financiamento, condomínio, escola, plano de saúde, internet, energia) e as variáveis (mercado, transporte, farmácia, lazer, delivery). A armadilha está numa terceira camada: os gastos invisíveis. Assinaturas de streaming, armazenamento em nuvem, aplicativos, seguros embutidos na conta de celular e tarifas bancárias costumam somar entre R$ 100 e R$ 300 por mês e não aparecem em nenhuma decisão consciente de compra. O maior inimigo da reserva não é o gasto grande e planejado, é o gasto pequeno que se repete todo mês sem passar pela consciência.
Uma reunião mensal de 30 minutos, com dia fixo no calendário e participação de quem divide as contas da casa, é o que separa o plano que sobrevive do plano que morre na segunda semana. A força de vontade individual falha; o combinado coletivo, com meta visível, resiste melhor ao aniversário, à promoção-relâmpago e ao imprevisto de escola.
Baixe 3 meses de extrato e marque só o que se repete todo mês
O exercício leva cerca de 20 minutos e dispensa aplicativo pago. O primeiro movimento é baixar os extratos dos últimos três meses de tudo o que movimenta dinheiro: conta corrente, cartão de crédito, carteira digital e, quando houver, vale-alimentação e vale-refeição.
O filtro é único e decisivo: marcar apenas o que se repetiu em pelo menos dois dos três meses. IPVA, presente de aniversário, matrícula escolar, dentista eventual e parcelas de fim de ano ficam fora da conta, porque não são recorrentes. O que sobra é o gasto essencial real — o número que vai sustentar o corte e o cálculo da reserva.
- Moradia: aluguel ou financiamento, condomínio, IPTU mensalizado, energia, água, gás.
- Alimentação no mercado: compras de supermercado, feira, padaria do dia a dia.
- Transporte: combustível, aplicativo, transporte público, estacionamento, seguro do carro.
- Saúde: plano, farmácia de uso contínuo, terapia.
- Educação: mensalidade, material, transporte escolar.
- Contas de consumo e serviços: internet, telefonia, streaming, nuvem, academia.
Um exemplo com valores reais de mercado: uma família cuja saída média nos três meses foi de R$ 4.200, mas que teve R$ 900 em itens eventuais (conserto de portão, presente, consulta particular), tem gasto essencial de R$ 3.300. Esse é o valor que será multiplicado pelos meses de cobertura adiante — não a renda de R$ 5.000 que entra na conta.
Régua 50-30-20: divida a renda líquida e veja onde o mês estourou
Renda líquida é o que efetivamente entra na conta depois dos descontos obrigatórios de impostos, contribuição previdenciária e benefícios descontados em folha. É sobre esse valor que a régua incide, e não sobre o salário bruto.
A divisão mais difundida no país é a 50-30-20: até 50% para necessidades essenciais, até 30% para estilo de vida e pelo menos 20% para objetivos financeiros, incluindo a reserva de emergência e a quitação de dívidas. Há variações legítimas. Quem mora em capital com aluguel alto costuma operar com 50-25-25; famílias com renda mais apertada e comprometimento elevado partem de 70-20-10 e vão ajustando a cada trimestre.
| Modelo | Essenciais | Estilo de vida | Objetivos e reserva | Quando faz mais sentido
|
|---|---|---|---|---|
| 50-30-20 | R$ 2.500 | R$ 1.500 | R$ 1.000 | Renda estável, sem dívida caras e com gasto essencial sob controle |
| 50-25-25 | R$ 2.500 | R$ 1.250 | R$ 1.250 | Quem precisa acelerar a reserva ou quitar dívida em menos tempo |
| 70-20-10 | R$ 3.500 | R$ 1.000 | R$ 500 | Renda apertada, custo de moradia alto ou transição de carreira |
Os valores da tabela consideram renda líquida de R$ 5.000. Se os essenciais consomem 70% da renda e o estilo de vida ainda pede 25%, o diagnóstico está pronto: o corte precisa vir de contratos fixos e gastos invisíveis, porque moradia e alimentação dificilmente cedem no curto prazo.
Corte na ordem do menor sofrimento: assinaturas e débitos invisíveis primeiro
A sequência abaixo organiza o corte pelo custo emocional, não pelo valor. Itens que ninguém percebe ter deixado de usar vêm antes de itens que afetam o convívio da família — e, na prática, rendem mais caixa no primeiro mês.
- Assinaturas e serviços digitais sem uso nos últimos 30 dias. Streaming duplicado, nuvem, aplicativo de treino, clube de vinhos, jogo por assinatura.
- Débitos automáticos esquecidos: tarifa de pacote bancário que não é usado, seguro de celular embutido na fatura, clube de desconto, proteção de cartão.
- Contratos fixos renegociados: internet, telefonia, seguro do carro, seguro residencial, plano de saúde com reajuste acima do esperado.
- Supermercado: compra semanal com lista fechada, substituição de marca líder por similar em itens de limpeza e mantimentos, ida à feira no fim do dia.
- Refeições fora de casa e delivery: reduzir a frequência em vez de eliminar. Dois pedidos por semana na faixa de R$ 60 somam R$ 480 por mês.
- Pausa em novas compras parceladas de consumo até o plano estar rodando. Parcela nova entra no orçamento como despesa fixa por até 24 meses.
A conta fecha mais rápido do que parece. Um pacote típico de seis assinaturas mal usadas na faixa de R$ 30 cada libera R$ 180 mensais; a renegociação de internet e telefonia costuma render outros R$ 70 a R$ 120. São R$ 250 a R$ 300 por mês, algo entre R$ 3.000 e R$ 3.600 por ano, sem nenhuma perda de qualidade de vida percebida. Quem corta assinaturas e renegocia contratos libera mais caixa do que quem tenta cortar alimentação — e com muito menos dor.
Renegocie internet, telefonia e seguros com frases prontas de retenção
Operadoras e seguradoras trabalham com ofertas de retenção que não aparecem no site nem no aplicativo. O caminho é o setor de cancelamento, não o de vendas, e a conversa funciona melhor quando existe uma referência concreta de preço na concorrência.
Antes de ligar, anotar três informações: valor atual da fatura, valor da oferta do concorrente e tempo de casa como cliente. O roteiro abaixo costuma destravar a negociação em uma única chamada.
- “Boa tarde, recebi uma proposta de outra operadora com a mesma velocidade por R$ X. Antes de migrar, queria saber se existe alguma condição de retenção para o meu contrato.”
- “Entendo que esse é o plano disponível. Poderia verificar com a supervisão se há uma oferta interna que não está no site?”
- “Se não houver condição melhor, vou pedir o cancelamento e o número do protocolo, por favor.”
No caso dos seguros, a lógica muda de desconto para cobertura: vale pedir a cotação de três corretoras com a mesma apólice e comparar franquia, assistência 24 horas e carro reserva. Em plano de saúde, a reavaliação exige atenção à carência para troca de operadora e ao histórico de reajuste por faixa etária — trocar por economia pequena pode custar caro depois. Anotar data de contato, nome do atendente e protocolo é hábito simples que permite reverter cobranças indevidas.
Passo 2: calcule sua reserva de emergência e escolha onde guardá-la
Reserva de emergência é o dinheiro separado para imprevistos graves — desemprego, doença na família, conserto urgente de veículo ou de estrutura da casa. Não é investimento para render, não é reserva de viagem e não é fundo para aproveitar promoção de mercado. Misturar essas funções é o erro que esvazia o colchão justamente quando ele seria necessário.
Três requisitos técnicos definem onde o dinheiro deve ficar: liquidez diária (resgate imediato, no mesmo dia ou em D+1), baixo risco de crédito e de mercado, e alguma proteção contra a inflação. O cálculo, por sua vez, tem uma fórmula curta: meta da reserva = gasto essencial mensal × meses de cobertura desejados. É o único número que importa nesta etapa.
Calcular sobre o gasto essencial, e não sobre a renda, evita um erro comum: famílias que multiplicam o salário bruto por seis chegam a metas 40% maiores do que precisam, se desmotivam e desistem. Existe ainda a estratégia do duplo alvo — um micro-colchão de um salário (ou de um gasto essencial) para imprevistos pequenos, mantido em conta de acesso imediato, e a reserva principal, maior e mais distante do dia a dia. O micro-colchão evita resgatar investimento por causa de um pneu furado.
Gastos essenciais × meses de cobertura: sua meta em reais (6 no CLT, 9 a 12 no autônomo)
O prazo de cobertura depende da estabilidade da renda, não do tamanho do gasto. Trabalhadores com vínculo formal e renda previsível costumam mirar 6 meses. Autônomos, freelancers, comissionados e empresários precisam de 9 a 12 meses, porque o tempo de recomposição da renda é incerto — em algumas áreas, a recolocação leva mais de um semestre.
- Gasto essencial de R$ 3.300 × 6 meses = R$ 19.800 (renda estável).
- Gasto essencial de R$ 3.300 × 9 meses = R$ 29.700 (renda variável, cenário intermediário).
- Gasto essencial de R$ 3.300 × 12 meses = R$ 39.600 (renda variável com dependentes e profissão sazonal).
Para quem tem renda variável, o aporte fixo em reais é armadilha: em mês fraco ele não cabe e o plano quebra. A alternativa é aporte percentual sobre cada entrada — entre 10% e 20% de cada recebimento, inclusive dos extras e do 13º — até o colchão atingir a meta. Uma meta nomeada e visível, do tipo “6 meses de tranquilidade”, sustenta melhor a disciplina do que um número solto na planilha.
Por que quitar o cartão rotativo vem antes do primeiro aporte
Não existe aplicação conservadora que compense carregar dívida de cartão de crédito rotativo ou de cheque especial. As taxas dessas linhas estão entre as mais altas do mercado brasileiro e superam com folga qualquer rendimento disponível em renda fixa no mesmo período. Guardar R$ 300 por mês enquanto se paga juros de dois dígitos ao mês é matemática que não fecha: o patrimônio líquido cai.
A ordem correta é: primeiro um micro-colchão de R$ 500 a R$ 1.000, para não voltar ao cartão na primeira emergência; depois a quitação das dívidas caras, começando pelas de juros maiores; só então a reserva completa. Para dívidas grandes, a renegociação com o credor costuma reduzir juros e alongar prazo — vale pedir a proposta por escrito e comparar com a portabilidade de crédito oferecida por outros bancos.
Vale distinguir dívida cara de dívida barata. Financiamento imobiliário e crédito consignado têm custo menor e não precisam ser antecipados às pressas; rotativo, cheque especial e parcelamento de fatura entram sempre na frente de qualquer aporte.
Tesouro Selic, CDB de liquidez diária ou cofrinho digital: o que comparar antes de escolher
As três opções mais usadas para a reserva têm perfis diferentes de risco, tributação e acesso. CDI é a taxa de referência dos investimentos de renda fixa e caminha muito próxima da Selic; um CDB que paga 100% do CDI rende praticamente o mesmo que o Tesouro Selic, com diferenças de segurança e de imposto.
| Opção | Liquidez | Risco e proteção | Tributação | Ponto de atenção
|
|---|---|---|---|---|
| Tesouro Selic | Diária, em dias úteis | Risco soberano, considerado o mais baixo do mercado | IR regressivo, de 22,5% a 15% após 2 anos | Taxa de custódia da B3 de 0,20% ao ano, isenta nos primeiros R$ 10 mil em Tesouro Selic |
| CDB de liquidez diária | Diária, conforme contrato | Garantia do FGC até R$ 250 mil por CPF e instituição, com teto global de R$ 1 milhão a cada quatro anos | IR regressivo; IOF nos primeiros 30 dias | Conferir a saúde da instituição e a taxa real ofertada |
| Poupança | Resgate a qualquer momento, mas rendimento creditado só no aniversário do depósito | Baixo risco, com garantia do FGC | Isenta de IR para pessoa física | Rende 0,5% ao mês mais TR quando a Selic está acima de 8,5% ao ano — costuma perder para as demais |
| Cofrinho ou conta remunerada | Imediata, inclusive fim de semana | Depende da instituição; verificar cobertura | IR na fonte, conforme o produto | Rende perto de 100% do CDI, mas é fácil de gastar por estar no app do dia a dia |
A recomendação prática é separar a reserva do banco usado no dia a dia. Uma conta em outra instituição, sem cartão de débito na carteira, cria uma etapa de fricção suficiente para evitar resgates por impulso. Vale também manter um valor pequeno de acesso imediato, de R$ 500 a R$ 1.000, em conta com Pix, para não movimentar o investimento por causa de R$ 50.
Automatize o aporte no dia do salário e siga o plano de 30, 60 e 90 dias
Aportar no mesmo dia em que o salário entra é o que diferencia intenção de execução. Tratar o valor como uma conta fixa paga a si mesmo resolve a maior parte do problema: o que sobra no fim do mês, invariavelmente, é zero. Débito recorrente agendado, Pix automático ou transferência programada para o dia seguinte ao crédito funcionam igualmente bem — o critério é que a decisão já esteja tomada antes da tentação.
- Dias 1 a 30 — diagnóstico e corte. Baixar três meses de extrato, calcular o gasto essencial, listar assinaturas ativas, cancelar o que não se usa e iniciar uma renegociação de contrato. Abrir a conta separada da reserva.
- Dias 31 a 60 — meta definida e primeiro aporte. Calcular a meta em reais, escolher o produto de liquidez diária, programar o débito recorrente no dia do salário e montar o micro-colchão de R$ 500 a R$ 1.000.
- Dias 61 a 90 — consistência e ajuste. Verificar se o valor aportado caberá nos meses seguintes, revisar a régua 50-30-20 com os números reais, definir o teto de compra por impulso da família (por exemplo, R$ 200, acima do qual vale esperar 72 horas) e fazer a primeira reunião mensal de acompanhamento.
Checklist final do processo:
- Extratos de três meses baixados e gastos recorrentes marcados.
- Gasto essencial mensal calculado em reais.
- Régua de distribuição da renda escolhida e comparada com o gasto real.
- Assinaturas ativas listadas e as não usadas canceladas.
- Pelo menos um contrato fixo renegociado com protocolo anotado.
- Dívidas caras mapeadas, com ordem de quitação definida.
- Meta da reserva calculada sobre o gasto essencial.
- Conta separada aberta, em instituição diferente da do dia a dia.
- Aporte automático programado para o dia do salário.
- Data da reunião mensal de 30 minutos marcada no calendário.
Se a reserva for usada, o plano de recomposição tem três etapas: registrar o motivo do resgate para não repetir o erro, retomar o aporte automático no mês seguinte mesmo que em valor menor, e refazer o cálculo da meta se a renda ou a composição familiar mudou. Reavaliar o valor a cada 12 meses e a cada mudança relevante de renda evita que a meta envelheça.
Nenhuma dessas etapas depende de aumento de salário. Depende de visibilidade, de uma ordem de corte que respeite o bem-estar da família e de um aporte que aconteça antes do consumo. O conteúdo deste texto é educativo e não constitui recomendação individual de investimento; decisões de aporte devem considerar o perfil e a situação de cada família.
Deixe um comentário