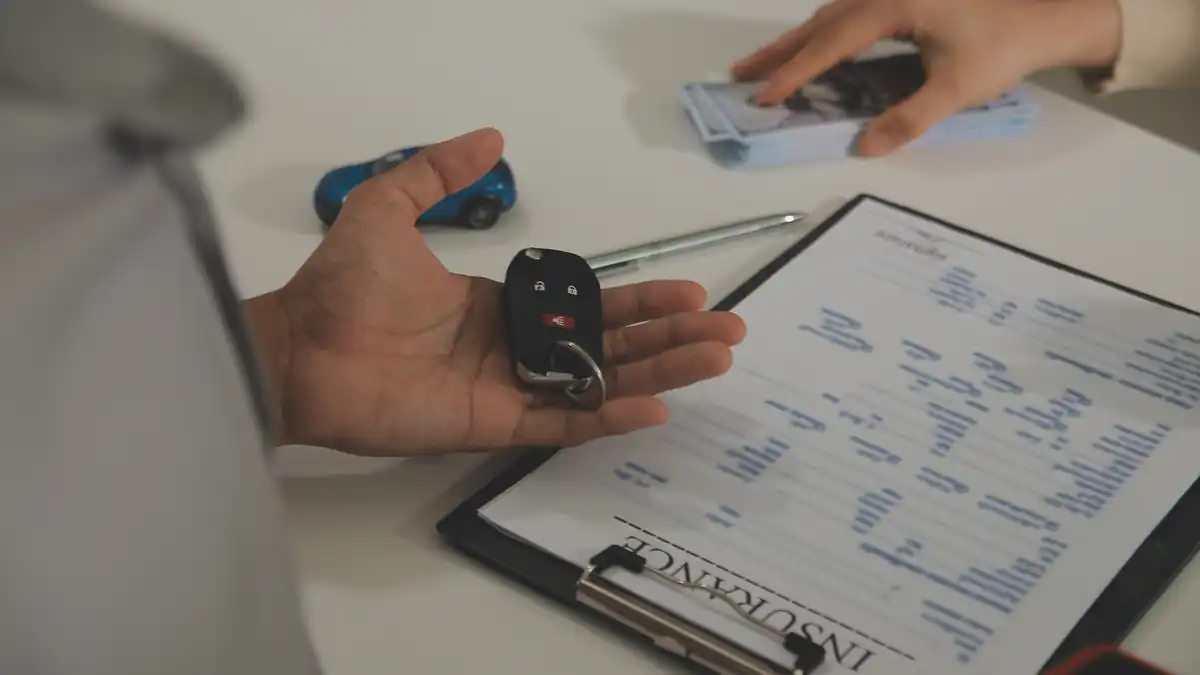
Consumidores que possuem um veículo quitado podem encontrar nele uma possibilidade para acessar crédito sem precisar vender o automóvel. A operação, entretanto, envolve uma decisão financeira de longo prazo e deve ser analisada de maneira diferente de uma contratação baseada apenas na disponibilidade imediata de recursos.
Na prática, o automóvel passa a funcionar como uma segurança associada ao contrato. O proprietário normalmente continua utilizando o veículo, mas existem obrigações que precisam ser cumpridas até a quitação da dívida.
Por envolver um patrimônio, o empréstimo com garantia de carro deve ser avaliado principalmente pela capacidade futura de pagamento. A existência do automóvel, por si só, não significa que a contratação seja adequada para qualquer situação.
O primeiro passo é entender por que o crédito está sendo procurado. Necessidades pontuais, reorganização de despesas e projetos planejados possuem características diferentes. Saber exatamente como o dinheiro será utilizado reduz a possibilidade de contratar um valor maior do que o necessário.
Prazo modifica a percepção sobre a dívida
Uma das principais armadilhas na análise de qualquer financiamento é concentrar a atenção apenas no tamanho da parcela.
Contratos mais longos podem distribuir o pagamento em valores mensais menores, mas mantêm a obrigação no orçamento por mais tempo. Já operações com parcelas maiores podem exigir maior esforço financeiro mensal.
Por isso, é necessário observar simultaneamente valor contratado, duração do compromisso e custo total. Essa comparação permite compreender melhor quanto a operação realmente representa para o orçamento.
O consumidor também precisa considerar mudanças que podem ocorrer durante o contrato. Despesas familiares, manutenção da residência, gastos com transporte e outros compromissos podem variar ao longo dos meses.
Quando praticamente toda a renda disponível já está comprometida, qualquer imprevisto pode aumentar o risco de atraso.
Automóvel continua fazendo parte da rotina
Outro aspecto relevante é lembrar que o veículo continua gerando despesas enquanto estiver sendo utilizado. Combustível, manutenção, documentação, seguro quando contratado e eventuais reparos permanecem no orçamento.
Dessa forma, não basta verificar se existe dinheiro para pagar a parcela do crédito. É necessário avaliar se também será possível continuar mantendo o próprio automóvel.
Antes da assinatura, o contrato deve ser lido integralmente. Condições relacionadas ao veículo, critérios de pagamento, consequências de atrasos e procedimentos para encerramento da operação precisam estar claros.
Também é recomendável comparar alternativas antes de tomar uma decisão. Instituições diferentes podem adotar critérios distintos para avaliação do veículo e análise do solicitante.
Crédito com garantia pode fazer parte de uma estratégia financeira, mas não deve ser entendido simplesmente como uma forma de obter mais dinheiro. A operação cria uma nova obrigação e vincula um patrimônio importante ao pagamento.
A decisão mais segura é aquela baseada na capacidade real de manter o compromisso, mesmo diante de mudanças previsíveis no orçamento.


Deixe um comentário