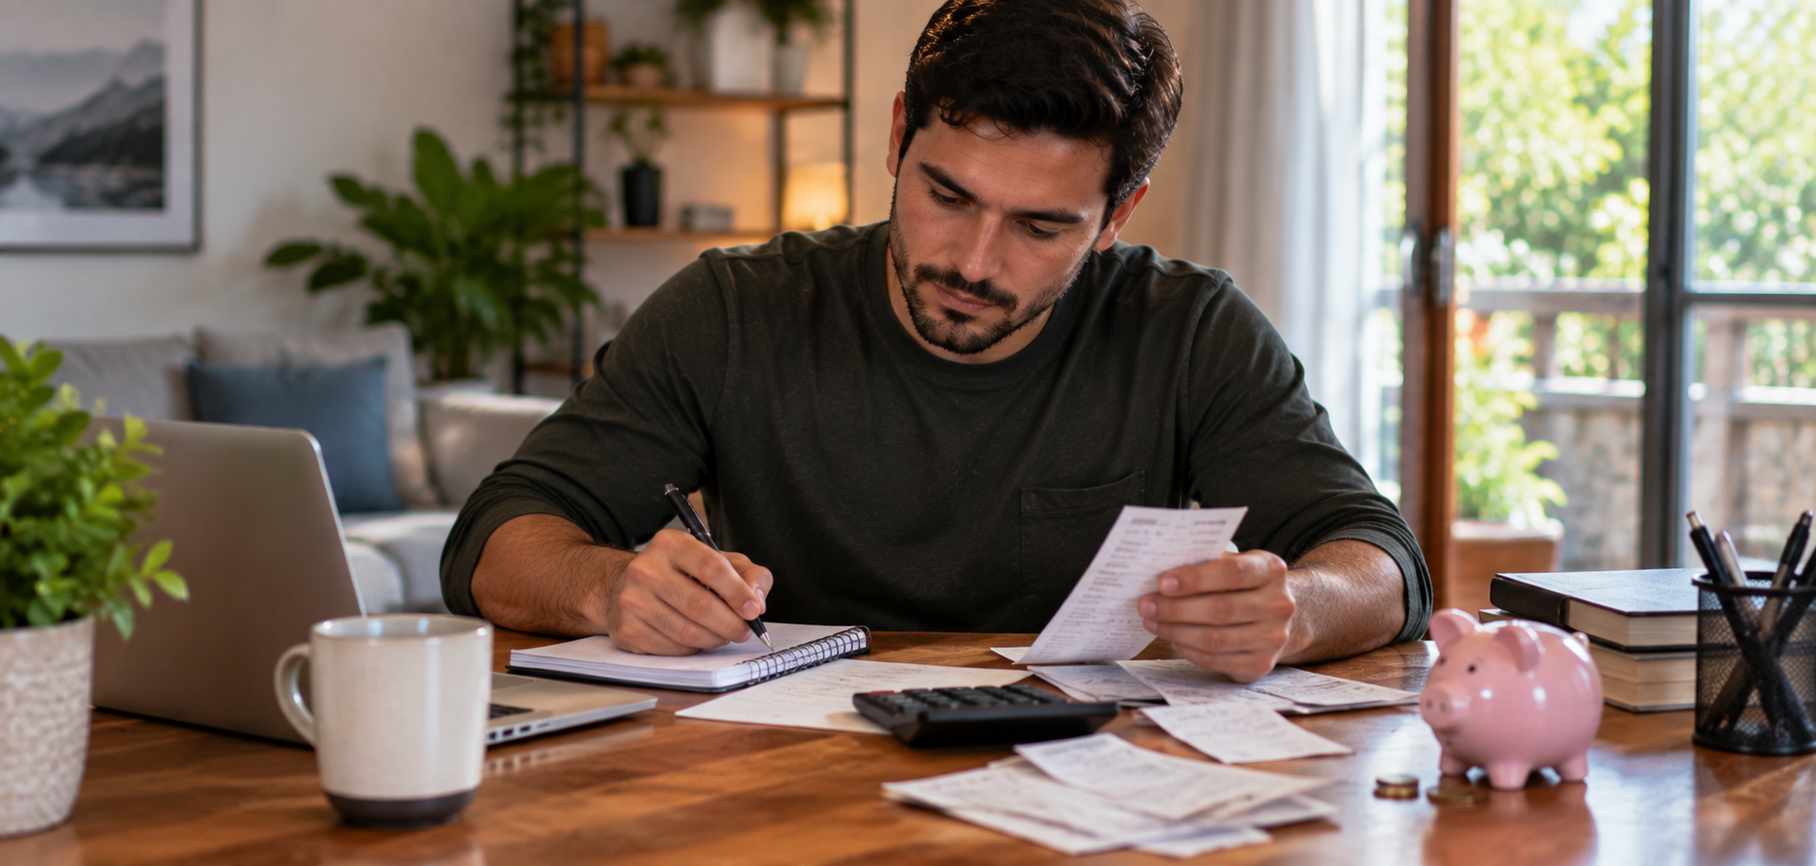
A recuperação da dependência química envolve mudanças que ultrapassam a interrupção do consumo de álcool ou outras drogas. Uma delas aparece em uma área cotidiana, mas capaz de concentrar conflitos importantes: a relação com o dinheiro.
Durante períodos de consumo frequente, recursos financeiros podem deixar de seguir prioridades básicas. Contas são adiadas, valores destinados à alimentação ou ao transporte são utilizados para outras finalidades, empréstimos se acumulam e familiares começam a assumir despesas que anteriormente pertenciam à própria pessoa. Em situações mais graves, o acesso ao dinheiro passa a ser limitado por terceiros como tentativa de impedir novos prejuízos.
Quando a recuperação avança, surge uma questão inevitável: em que momento e de que maneira essa autonomia deve ser devolvida?
A resposta não deveria se limitar a simplesmente entregar novamente todo o controle financeiro nem manter a pessoa indefinidamente dependente da família. Ao pesquisar uma Clínica de reabilitação em Lavras, é importante considerar se o processo também ajuda a reconstruir responsabilidades práticas. Administrar dinheiro, reconhecer impulsos, planejar despesas e lidar com dívidas são habilidades que terão de funcionar depois que a pessoa retornar à vida cotidiana.
Dinheiro pode ter se transformado em parte do ciclo de consumo
Para compreender o problema, é necessário observar como os recursos eram utilizados anteriormente.
Imagine uma pessoa que recebia o salário na sexta-feira.
Durante semanas, repetia praticamente a mesma sequência:
recebimento → sensação de liberdade financeira → encontro com determinados amigos → consumo → gastos não planejados.
No domingo, grande parte do dinheiro já havia desaparecido.
Na segunda-feira, surgiam preocupação e arrependimento.
As contas continuavam esperando.
Nesse caso, o dinheiro não era apenas um recurso. O momento de recebê-lo havia se tornado parte de um padrão comportamental.
A recuperação precisa considerar essa associação.
O primeiro pagamento depois do tratamento pode exigir planejamento
Voltar a receber salário representa independência e pode ser uma conquista importante.
Ao mesmo tempo, o primeiro pagamento pode reativar antigos comportamentos.
Uma estratégia útil é definir prioridades antes de o dinheiro chegar.
Quanto será utilizado nas despesas essenciais?
Quais contas possuem vencimento próximo?
Existe alguma dívida que precisa ser negociada?
Quanto pode permanecer disponível para gastos pessoais?
Essa organização reduz decisões impulsivas justamente no período em que existe maior disponibilidade de recursos.
Tirar todo o dinheiro da pessoa indefinidamente também cria um problema
Diante de experiências anteriores, familiares podem concluir que a solução é assumir permanentemente o controle.
Recebem o salário.
Pagam todas as contas.
Entregam apenas pequenas quantias.
Supervisionam qualquer compra.
Em uma fase específica, alguma limitação pode fazer parte de um acordo. Entretanto, se esse modelo nunca evoluir, a pessoa não terá oportunidade de reaprender a administrar os próprios recursos.
Autonomia financeira precisa ser treinada para existir.
A devolução da responsabilidade pode acontecer em etapas
Uma transição progressiva permite observar comportamento sem criar uma mudança brusca.
Inicialmente, a pessoa pode assumir algumas despesas.
Depois, administrar um orçamento semanal.
Posteriormente, cuidar de pagamentos maiores.
À medida que demonstra consistência, aumenta-se a responsabilidade.
Esse processo possui uma vantagem importante: eventuais erros aparecem em escala menor e podem ser corrigidos antes de produzirem consequências maiores.
Orçamento não precisa ser uma planilha complicada
Planejamento financeiro pode ser simples.
A primeira pergunta é: quanto realmente entra?
Depois: quais despesas são obrigatórias?
Moradia.
Alimentação.
Transporte.
Contas básicas.
Dívidas.
Somente depois dessas categorias faz sentido avaliar outros gastos.
O objetivo não é transformar a pessoa em especialista em finanças.
É impedir que todo dinheiro disponível seja interpretado como dinheiro livre.
Pequenas compras impulsivas também merecem observação
Nem toda dificuldade financeira relacionada à recuperação aparece através de grandes gastos.
Compras pequenas e frequentes podem revelar dificuldade em adiar recompensas.
A pessoa recebe um valor e sente necessidade imediata de gastá-lo.
O produto pode nem ser importante.
O que importa é a sensação produzida pela compra.
Esse comportamento não deve ser automaticamente equiparado ao consumo de substâncias, mas merece ser observado quando passa a funcionar como nova forma de impulsividade.
Esperar antes de comprar pode ser um exercício importante
Uma estratégia simples consiste em criar um intervalo entre desejo e decisão.
A pessoa vê algo que deseja.
Em vez de comprar imediatamente, espera.
Depois de algumas horas ou um dia, reavalia.
Ainda faz sentido?
Cabe no orçamento?
Existe alguma despesa mais importante?
Esse intervalo fortalece uma habilidade útil em diversas áreas da recuperação: não responder automaticamente ao primeiro impulso.
Dívidas antigas precisam ser transformadas em um plano possível
Encontrar contas acumuladas pode gerar ansiedade.
Algumas pessoas tentam resolver tudo de uma vez.
Outras evitam completamente olhar para os valores.
Nenhuma dessas respostas costuma ajudar.
O primeiro passo é conhecer a situação real.
Quanto é devido?
Para quem?
Quais dívidas possuem maior urgência?
Quais podem ser negociadas?
A partir daí, é possível estabelecer prioridades.
Uma dívida que levou meses para ser construída talvez precise de meses para ser resolvida.
Vergonha financeira pode estimular novos segredos
Uma pessoa pode esconder uma dívida porque teme decepcionar a família.
Depois, precisa de dinheiro para cobri-la e inventa outra justificativa.
A tentativa de evitar um conflito começa a reconstruir um padrão de mentira.
Por isso, transparência financeira pode ser particularmente importante durante a reconstrução da confiança.
Admitir um problema cedo costuma oferecer mais possibilidades do que escondê-lo até que se torne uma crise.
Empréstimos entre familiares precisam de regras claras
Durante períodos de instabilidade, pedidos de dinheiro podem ter sido frequentes.
Na recuperação, talvez ainda exista necessidade real de ajuda financeira.
A diferença é que o apoio precisa ter finalidade definida.
Qual valor é necessário?
Para quê?
Existe possibilidade de devolução?
É ajuda ou empréstimo?
Quando essas condições ficam claras, diminuem mal-entendidos.
Recuperar crédito não deve ser a primeira prioridade
Depois de reorganizar a vida, a pessoa pode desejar recuperar rapidamente tudo o que perdeu.
Cartões.
Limites.
Compras parceladas.
Financiamentos.
Entretanto, ampliar acesso ao crédito antes de desenvolver uma rotina financeira consistente pode criar novas dificuldades.
Primeiro, é necessário demonstrar capacidade de administrar aquilo que já existe.
Depois, outras possibilidades podem ser avaliadas.
Ter dinheiro disponível pode ser um teste diferente de não ter dinheiro
Enquanto outra pessoa controla todos os recursos, determinados riscos simplesmente não aparecem.
A verdadeira habilidade financeira começa a ser testada quando existe dinheiro disponível e liberdade para escolher.
Nesse momento, a pessoa precisa decidir por conta própria.
É justamente essa autonomia que precisa ser construída gradualmente.
A família não deve usar dinheiro como instrumento permanente de punição
“Você gastou errado no passado, então nunca mais vai administrar nada.”
Esse tipo de postura mantém a pessoa presa ao comportamento anterior.
Consequências são necessárias, mas recuperação pressupõe possibilidade de desenvolver novas capacidades.
Se houver evidências consistentes de mudança, responsabilidades também precisam evoluir.
Datas de pagamento podem continuar sendo períodos de maior atenção
Mesmo depois de meses de estabilidade, determinados dias podem permanecer associados ao comportamento antigo.
Pagamento de salário.
Décimo terceiro.
Bônus.
Recebimento de valores inesperados.
Reconhecer isso não significa que haverá necessariamente recaída.
Significa apenas que esses momentos merecem decisões antecipadas.
Uma reserva financeira também modifica a relação com imprevistos
Quando todo dinheiro é gasto imediatamente, qualquer emergência produz crise.
Um medicamento.
Um reparo.
Uma conta inesperada.
Uma necessidade de transporte.
Construir gradualmente uma pequena reserva pode reduzir esse tipo de pressão.
Além do benefício financeiro, existe um aprendizado importante: abrir mão de uma recompensa imediata para proteger uma necessidade futura.
Trabalho, salário e autoestima podem ficar excessivamente ligados
Voltar a ganhar dinheiro pode melhorar a sensação de autonomia.
Isso é positivo.
Mas o valor pessoal não deveria depender exclusivamente da renda.
Se ocorrer desemprego ou redução temporária de ganhos, a pessoa precisa conseguir atravessar essa fase sem interpretar a dificuldade como fracasso completo.
Finanças são uma parte da reconstrução, não a definição inteira da recuperação.
A evolução aparece quando decisões financeiras deixam de ser emergências
No início, talvez seja necessário discutir praticamente todos os gastos relevantes.
Com o tempo, espera-se que a pessoa consiga administrar a própria rotina com menor intervenção.
Paga as contas.
Sabe quanto possui disponível.
Evita comprometer valores essenciais.
Comunica problemas antes que cresçam.
Consegue adiar compras.
Planeja objetivos.
Esses comportamentos indicam que a responsabilidade está sendo internalizada.
Objetivos financeiros concretos ajudam a olhar para o futuro
Guardar dinheiro apenas porque “é preciso economizar” pode parecer abstrato.
Um objetivo específico oferece significado.
Quitar uma dívida.
Fazer determinado curso.
Comprar algo necessário.
Criar uma reserva.
Contribuir novamente com despesas da casa.
Quando existe um objetivo, cada pequena decisão financeira passa a fazer parte de algo maior.
Recuperar autonomia significa voltar a escolher e responder pelas escolhas
O dinheiro oferece liberdade, mas também exige responsabilidade.
Durante a recuperação, simplesmente impedir qualquer acesso pode reduzir alguns riscos no curto prazo, mas não ensina a pessoa a administrar a liberdade que terá posteriormente.
Por outro lado, devolver tudo de uma vez sem planejamento pode ignorar dificuldades ainda presentes.
O caminho mais consistente costuma estar entre esses extremos.
A pessoa precisa receber oportunidades progressivas para tomar decisões, observar consequências e corrigir erros.
Quando consegue receber dinheiro sem transformá-lo automaticamente em consumo, organizar despesas antes de gastar, enfrentar dívidas sem fugir delas e construir objetivos que ultrapassam o prazer imediato, a mudança financeira passa a representar algo maior.
Ela demonstra que a recuperação está alcançando uma área essencial da vida adulta: a capacidade de utilizar recursos presentes pensando também nas responsabilidades e possibilidades do futuro.


Deixe um comentário